Domain felgenschaden.de kaufen?
Wir ziehen mit dem Projekt
felgenschaden.de um.
Sind Sie am Kauf der Domain
felgenschaden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain felgenschaden.de kaufen?
Wie melde ich einen Unfall ohne Schaden der Versicherung?
Um einen Unfall ohne Schaden der Versicherung zu melden, sollten Sie zuerst prüfen, ob es sich um einen meldepflichtigen Vorfall handelt. Wenn ja, können Sie die Versicherung telefonisch oder schriftlich informieren und alle relevanten Informationen wie Datum, Ort und Beteiligte angeben. Es ist wichtig, den Vorfall so detailliert wie möglich zu beschreiben, um eine reibungslose Abwicklung zu gewährleisten. **
Wer zahlt vorerst die Reparatur bei einem Unfall ohne Versicherung?
Bei einem Unfall ohne Versicherung muss in der Regel der Verursacher des Unfalls für die Reparaturkosten aufkommen. Wenn der Verursacher zahlungsunfähig ist, kann es schwierig sein, die Kosten einzutreiben. In einigen Ländern gibt es jedoch spezielle Fonds oder Versicherungen, die in solchen Fällen einspringen können. **


Ähnliche Suchbegriffe für Bilanzrecht
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
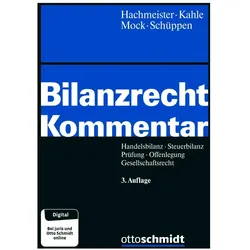
Bilanzrecht Kommentar, Fachbücher von Holger Kahle, Dirk Hachmeister, Sebastian Mock, Matthias Schüppen, Hachmeister/Kahle/Mock/SchüppenDer "Bilanzrecht Kommentar" bietet eine umfassende und systematische Kommentierung der Normen des Handelsbilanzrechts. Dieses Fachbuch legt besonderen Wert auf die gleichgewichtige Erläuterung von Steuerbilanzrecht und Gesellschaftsrecht. Es richtet sich an Fachleute, die in der Bilanzierungspraxis tätig sind und Lösungen für häufig auftretende Fragen suchen. Ein zentraler Bestandteil des Werkes ist das Dritte Buch des HGB, das die Paragraphen 238 bis 342a umfasst. Besondere Beachtung finden steuerliche und gesellschaftsrechtliche Besonderheiten, die die Gestaltungspraxis beeinflussen, wie das Massgeblichkeitsprinzip gemäss § 5 Abs. 1 EStG. Die dritte Auflage berücksichtigt aktuelle Entwicklungen, darunter die Bilanzierung von Software und Kryptowährungen sowie die neuesten Rechtsänderungen, wie FISG, DiRUG und MoPeG. Das Buch ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den komplexen Anforderungen des Bilanzrechts auseinandersetzen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra ZebraCare Select with Comprehensive coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSS-WT41XX-10-R)ZebraCare Select with Comprehensive coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Austausch (für Handhelds) - 1 Jahr - Reparaturzeit: am nächsten Arbeitstag - muss innerhalb von 30 Tagen nach dem Produktkauf erworben werden - für Zebra WT41N0271,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC75XX-30)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 3 Jahre - Reparaturzeit: 3 Arbeitstage - für Symbol MC75A; Zebra MC75, MC75A, MC75A0-HC277,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC5574-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC5574119,77 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Welche Versicherung deckt den Schaden an der Wohnungstür durch einen Unfall?
In der Regel deckt die Haftpflichtversicherung des Verursachers den Schaden an der Wohnungstür, wenn dieser durch einen Unfall verursacht wurde. Falls der Verursacher keine Haftpflichtversicherung hat, könnte auch die eigene Hausratversicherung den Schaden übernehmen, sofern dieser in den Versicherungsbedingungen abgedeckt ist. Es ist jedoch ratsam, den konkreten Fall mit der jeweiligen Versicherung zu besprechen, um sicherzustellen, dass der Schaden abgedeckt ist. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
-
Wer zahlt Gutachten bei unverschuldetem Unfall?
Wer zahlt Gutachten bei unverschuldetem Unfall? In der Regel übernimmt die Versicherung des Unfallverursachers die Kosten für das Gutachten, da sie für den entstandenen Schaden haftet. Das Gutachten dient dazu, den Schaden am Fahrzeug zu dokumentieren und die Höhe des Schadens zu ermitteln. Es ist wichtig, dass das Gutachten von einem neutralen und unabhhängigen Sachverständigen erstellt wird, um eine objektive Bewertung zu gewährleisten. In einigen Fällen kann es jedoch vorkommen, dass die Versicherung des Unfallgeschädigten die Kosten für das Gutachten vorstreckt und diese später vom Verursacher zurückfordert. **
Welcher Versicherung Unfall melden?
Wenn Sie einen Unfall hatten, sollten Sie dies in erster Linie Ihrer Kfz-Versicherung melden, wenn es sich um einen Autounfall handelt. Falls es sich um einen Arbeitsunfall handelt, müssen Sie dies Ihrem Arbeitgeber und der Berufsgenossenschaft melden. Bei einem Unfall in der Freizeit können Sie sich an Ihre private Unfallversicherung wenden. Es ist wichtig, den Unfall so schnell wie möglich zu melden, um sicherzustellen, dass Sie alle notwendigen Leistungen erhalten. Zögern Sie nicht, Ihren Versicherungsvertreter um Hilfe bei der Meldung des Unfalls zu bitten. **
Wie schnell zahlt Versicherung nach Gutachten?
Die Geschwindigkeit, mit der eine Versicherung nach einem Gutachten zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss das Gutachten vollständig und korrekt sein, damit die Versicherung die Schadenshöhe genau einschätzen kann. Anschließend muss der Versicherungsanspruch geprüft und genehmigt werden, was je nach Versicherungsgesellschaft unterschiedlich lange dauern kann. In der Regel sollte die Versicherung jedoch innerhalb weniger Wochen nach Vorlage des Gutachtens eine Zahlung leisten. Falls es zu Verzögerungen kommt, ist es ratsam, direkt mit der Versicherung Kontakt aufzunehmen und nach dem Status der Zahlung zu fragen. Letztendlich ist es wichtig, geduldig zu bleiben und den Prozess aktiv zu verfolgen, um sicherzustellen, dass die Zahlung zeitnah erfolgt. **
Top-Angebote
Produkte zum Begriff Bilanzrecht:
-
Bilanzrecht in Fällen, Fachbücher von Franz Jürgen Marx, Jens E. HarmsSicher zum Abschluss durch gezieltes Training an Praxisfällen. Mit dieser Fallsammlung trainieren Sie die Anwendung des Bilanzrechts gezielt und praxisnah. In 135 Fällen zu den drei Themengebieten HGB, EStG/KStG und IFRS werden Gemeinsamkeiten und Unterschiede in vergleichenden Lösungen leicht verständlich, praxisgerecht und detailliert dargestellt. Neben den zentralen Fragen zu Ansatz, Bewertung und Ausweis von Bilanzposten sind auch Fragen der Berichterstattung, Prüfung und Offenlegung sowie Bilanzpolitik und Bilanzanalyse berücksichtigt. Die Fälle sind in Grundlagenfälle, Sonderfälle und themenübergreifende Sachverhalte eingeteilt. So können Sie sich schnell einarbeiten und Ihr Wissen systematisch erweitern. Gezielte Literaturangaben ergänzen die Lösungen. Ihr unverzichtbarer Begleiter – vom Studium bis zum Berufsexamen! Rechtsstand: 30. 6. 2020. Inhaltsverzeichnis: Teil I: Grundlagenfälle. Teil II: Sonderfälle und themenübergreifende Sachverhalte. Teil III: Bilanzpolitik und Bilanzanalyse.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht, Fachbücher von Martin Henssler, Joachim Hennrichs, Oliver Fehrenbacher, Christoph Watrin, André DickenZum Werk Das Werk kommentiert das dritte Buch „Handelsbücher“ des HGB (§§ 238 - 342r), die wichtigsten Besonderheiten der Steuerbilanz (zu Personengesellschaften, Organschaft, Zugangs- und Folgebewertungen, Rückstellungen und verdeckten Gewinnausschüttungen), das Publizitätsgesetz (PublG) sowie zentrale Vorschriften der unionsrechtlichen Abschlussprüfungs-VO. Dabei besticht das Werk durch Praxisnähe, tiefgreifende Erläuterungen, umfassende Auswertung der Literatur und der Rechtsprechung sowie höchste Aktualität - das Werk erläutert sämtliche aktuellen Novellen und Änderungen des Bilanzrechts: FISG - Gesetz zur Stärkung der Finanzmarktintegrität, mit dem der Gesetzgeber auf den Wirecard-Skandal reagiert, Gesetz zur Umsetzung der Digitalisierungsrichtlinie, Gesetz zur Umsetzung der Richtlinie über die Beaufsichtigung von WP-Instituten, FüPoG II - Gesetz zur gleichberechtigten Teilhabe von Frauen an Führungspositionen, die rechtlichen Neuerungen zur Nachhaltigkeitsberichterstattung (Corporate Sustainability Reporting Directive - CSRD). Besonders zeichnet sich das Werk aus durch eine in Tiefe und Umfang einmalige Kommentierung des Lageberichts, §§ 289 ff. HGB. Dies gilt insbesondere für die noch jungen Vorschriften zur nichtfinanziellen Berichterstattung in §§ 289b-289e HGB. Auch die ergänzenden Vorgaben für bestimmte kapitalmarktaktive Unternehmen nach § 289a sowie die rechtsformspezifisch differenzierenden Pflichten aus § 289f HGB hinsichtlich der Erklärung zur Unternehmensführung und deren Inhalt werden im Detail erörtert. Vorteile auf einen Blick - Das gesamte Bilanzrecht, einschliesslich der Besonderheiten der Steuerbilanz - Hochaktuell mit allen aktuellen Änderungen des Bilanzrechts - Praxisorientiert und zugleich tiefgreifend - Innovative Drei-Ebenen-Kommentierung - Einzigartiges Herausgeber- und Autorenteam Zielgruppe Für Rechtsanwaltschaft, Wirtschaftsprüfung, Steuerberatung, Richterschaft, Unternehmensjuristinnen und Unternehmensjuristen, alle mit dem Bilanzrecht befassten Personen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bilanzrecht Kommentar, Fachbücher von Holger Kahle, Dirk Hachmeister, Sebastian Mock, Matthias Schüppen, Hachmeister/Kahle/Mock/SchüppenDer "Bilanzrecht Kommentar" bietet eine umfassende und systematische Kommentierung der Normen des Handelsbilanzrechts. Dieses Fachbuch legt besonderen Wert auf die gleichgewichtige Erläuterung von Steuerbilanzrecht und Gesellschaftsrecht. Es richtet sich an Fachleute, die in der Bilanzierungspraxis tätig sind und Lösungen für häufig auftretende Fragen suchen. Ein zentraler Bestandteil des Werkes ist das Dritte Buch des HGB, das die Paragraphen 238 bis 342a umfasst. Besondere Beachtung finden steuerliche und gesellschaftsrechtliche Besonderheiten, die die Gestaltungspraxis beeinflussen, wie das Massgeblichkeitsprinzip gemäss § 5 Abs. 1 EStG. Die dritte Auflage berücksichtigt aktuelle Entwicklungen, darunter die Bilanzierung von Software und Kryptowährungen sowie die neuesten Rechtsänderungen, wie FISG, DiRUG und MoPeG. Das Buch ist somit ein wertvolles Nachschlagewerk für alle, die sich mit den komplexen Anforderungen des Bilanzrechts auseinandersetzen.259,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra ZebraCare Select with Comprehensive coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSS-WT41XX-10-R)ZebraCare Select with Comprehensive coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Austausch (für Handhelds) - 1 Jahr - Reparaturzeit: am nächsten Arbeitstag - muss innerhalb von 30 Tagen nach dem Produktkauf erworben werden - für Zebra WT41N0271,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie melde ich einen Unfall ohne Schaden der Versicherung?
Um einen Unfall ohne Schaden der Versicherung zu melden, sollten Sie zuerst prüfen, ob es sich um einen meldepflichtigen Vorfall handelt. Wenn ja, können Sie die Versicherung telefonisch oder schriftlich informieren und alle relevanten Informationen wie Datum, Ort und Beteiligte angeben. Es ist wichtig, den Vorfall so detailliert wie möglich zu beschreiben, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wer zahlt vorerst die Reparatur bei einem Unfall ohne Versicherung?
Bei einem Unfall ohne Versicherung muss in der Regel der Verursacher des Unfalls für die Reparaturkosten aufkommen. Wenn der Verursacher zahlungsunfähig ist, kann es schwierig sein, die Kosten einzutreiben. In einigen Ländern gibt es jedoch spezielle Fonds oder Versicherungen, die in solchen Fällen einspringen können. **
-
Welche Versicherung deckt den Schaden an der Wohnungstür durch einen Unfall?
In der Regel deckt die Haftpflichtversicherung des Verursachers den Schaden an der Wohnungstür, wenn dieser durch einen Unfall verursacht wurde. Falls der Verursacher keine Haftpflichtversicherung hat, könnte auch die eigene Hausratversicherung den Schaden übernehmen, sofern dieser in den Versicherungsbedingungen abgedeckt ist. Es ist jedoch ratsam, den konkreten Fall mit der jeweiligen Versicherung zu besprechen, um sicherzustellen, dass der Schaden abgedeckt ist. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
Ähnliche Suchbegriffe für Bilanzrecht
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC75XX-30)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 3 Jahre - Reparaturzeit: 3 Arbeitstage - für Symbol MC75A; Zebra MC75, MC75A, MC75A0-HC277,67 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC5574-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC5574119,77 €*Versand: 7,95 €Sichere Weiterleitung zum Anbieter
-
Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) (SSB-MC309R-20-R)Zebra Service from the Start Bronze with Comprehensive Coverage - Abdeckung bei Schaden durch Unfall (Erneuerung) - Arbeitszeit und Ersatzteile - 2 Jahre - Reparaturzeit: 3 Arbeitstage - für Zebra MC3090-Z196,61 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kraftwerk, Fahrzeug Werkzeug, Ölwannen-Reparatur-SatzDer Ölwannen-Reparatur-Satz von Kraftwerk ist ein umfassendes Werkzeugset, das speziell für die Reparatur von Ölwannen in Fahrzeugen entwickelt wurde. Dieses Set umfasst eine Vielzahl von Gewindebohrern in den Grössen M13, M15, M17 und M20 sowie Ablassschrauben in den Grössen M13.5, M15.5, M17.5 und M20. Zusätzlich sind Dichtringe in den Durchmessern von 13 mm, 15 mm, 17 mm und 20 mm enthalten, um eine zuverlässige Abdichtung zu gewährleisten. Mit insgesamt 28 Einzelteilen bietet dieser Reparatursatz eine vielseitige Lösung für verschiedene Reparaturbedürfnisse. Die kompakten Abmessungen des Sets, mit einer Breite von 305 mm, einer Länge von 235 mm und einer Höhe von 55 mm, ermöglichen eine einfache Handhabung und Lagerung. Der Ölwannen-Reparatur-Satz ist ein unverzichtbares Werkzeug für Fachleute und Hobbymechaniker, die eine effiziente und präzise Reparatur von Ölwannen durchführen möchten.162,75 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
-
Wer zahlt Gutachten bei unverschuldetem Unfall?
Wer zahlt Gutachten bei unverschuldetem Unfall? In der Regel übernimmt die Versicherung des Unfallverursachers die Kosten für das Gutachten, da sie für den entstandenen Schaden haftet. Das Gutachten dient dazu, den Schaden am Fahrzeug zu dokumentieren und die Höhe des Schadens zu ermitteln. Es ist wichtig, dass das Gutachten von einem neutralen und unabhhängigen Sachverständigen erstellt wird, um eine objektive Bewertung zu gewährleisten. In einigen Fällen kann es jedoch vorkommen, dass die Versicherung des Unfallgeschädigten die Kosten für das Gutachten vorstreckt und diese später vom Verursacher zurückfordert. **
-
Welcher Versicherung Unfall melden?
Wenn Sie einen Unfall hatten, sollten Sie dies in erster Linie Ihrer Kfz-Versicherung melden, wenn es sich um einen Autounfall handelt. Falls es sich um einen Arbeitsunfall handelt, müssen Sie dies Ihrem Arbeitgeber und der Berufsgenossenschaft melden. Bei einem Unfall in der Freizeit können Sie sich an Ihre private Unfallversicherung wenden. Es ist wichtig, den Unfall so schnell wie möglich zu melden, um sicherzustellen, dass Sie alle notwendigen Leistungen erhalten. Zögern Sie nicht, Ihren Versicherungsvertreter um Hilfe bei der Meldung des Unfalls zu bitten. **
-
Wie schnell zahlt Versicherung nach Gutachten?
Die Geschwindigkeit, mit der eine Versicherung nach einem Gutachten zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss das Gutachten vollständig und korrekt sein, damit die Versicherung die Schadenshöhe genau einschätzen kann. Anschließend muss der Versicherungsanspruch geprüft und genehmigt werden, was je nach Versicherungsgesellschaft unterschiedlich lange dauern kann. In der Regel sollte die Versicherung jedoch innerhalb weniger Wochen nach Vorlage des Gutachtens eine Zahlung leisten. Falls es zu Verzögerungen kommt, ist es ratsam, direkt mit der Versicherung Kontakt aufzunehmen und nach dem Status der Zahlung zu fragen. Letztendlich ist es wichtig, geduldig zu bleiben und den Prozess aktiv zu verfolgen, um sicherzustellen, dass die Zahlung zeitnah erfolgt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.