Domain felgenschaden.de kaufen?
Wir ziehen mit dem Projekt
felgenschaden.de um.
Sind Sie am Kauf der Domain
felgenschaden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain felgenschaden.de kaufen?
Wie melde ich einen Unfall ohne Schaden der Versicherung?
Um einen Unfall ohne Schaden der Versicherung zu melden, sollten Sie zuerst prüfen, ob es sich um einen meldepflichtigen Vorfall handelt. Wenn ja, können Sie die Versicherung telefonisch oder schriftlich informieren und alle relevanten Informationen wie Datum, Ort und Beteiligte angeben. Es ist wichtig, den Vorfall so detailliert wie möglich zu beschreiben, um eine reibungslose Abwicklung zu gewährleisten. **
Wer zahlt vorerst die Reparatur bei einem Unfall ohne Versicherung?
Bei einem Unfall ohne Versicherung muss in der Regel der Verursacher des Unfalls für die Reparaturkosten aufkommen. Wenn der Verursacher zahlungsunfähig ist, kann es schwierig sein, die Kosten einzutreiben. In einigen Ländern gibt es jedoch spezielle Fonds oder Versicherungen, die in solchen Fällen einspringen können. **

Ähnliche Suchbegriffe für Sichtbarkeit
Top-Angebote
Produkte zum Begriff Sichtbarkeit:
-
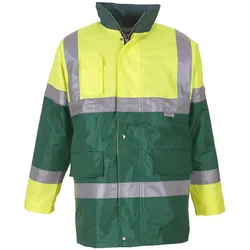
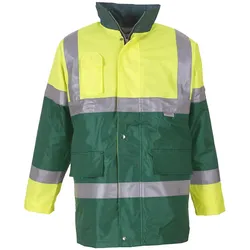
Yoko, Regenjacke mit hoher Sichtbarkeit (S)Winddichte, wasserdichte Jacke mit sehr guter Sichtbarkeit für Sicherheit. Verfügt über eine Tasche für ein Mobiltelefon und ein Walkie-Talkie. Hergestellt aus 100% Polyester, hat diese Jacke kontrastierende Farben, die die Sichtbarkeit erhöhen. Sie ist ideal für Mitarbeiter auf dem Fussballfeld, Veranstaltungsorganisatoren, Parkranger, Brandschutzpersonal und Sanitäter. Das Aussenmaterial ist Polyester-Oxford mit PU-Beschichtung und wattierter Fütterung. Sie umfasst zwei Fronttaschen und eine Sicherheitstasche innen. Diese Jacke erfüllt die Anforderungen der EN ISO 20471:2013 Kategorie 1 und EN 343: Klasse 3.1 für Wetterschutz.60,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yoko, Regenjacke mit hoher Sichtbarkeit (M)Winddichte, wasserdichte Jacke. Sehr gute Sichtbarkeit für die Sicherheit. Tasche für Mobiltelefon und Walkie-Talkie. 100% Polyester. Wasserdichte, winddichte Jacke mit Kontrastfarben, die eine hohe Sichtbarkeit für die Sicherheit bietet. Ideal für Fussballplatzpersonal, Veranstaltungsorganisatoren, Parkwächter, Brandschutzhelfer und paramedizinisches Personal. Aussenmaterial aus Polyester-Oxford mit PU-Beschichtung und gesteppter Polsterung. Zwei Fronttaschen und eine Sicherheitstasche im Inneren. Erfüllt die Anforderungen der EN ISO 20471:2013 Kategorie 1 und EN 343: Klasse 3.1 für Wetterschutz.60,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yoko, Regenjacke mit hoher Sichtbarkeit (L)Winddichte, wasserdichte Jacke mit Kontrastfarben, die eine hohe Sichtbarkeit für die Sicherheit bietet. Ideal für Fussballplatzpersonal, Veranstaltungsorganisatoren, Parkwächter, Brandschutzhelfer und paramedizinisches Personal. Aussenmaterial aus Polyester-Oxford mit PU-Beschichtung und gesteppter Polsterung. Tasche für Mobiltelefon und Walkie-Talkie. Zwei Fronttaschen und eine Sicherheitstasche im Inneren. Erfüllt die Anforderungen der EN ISO 20471:2013 Kategorie 1 und EN 343: Klasse 3.1 für Wetterschutz.62,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yoko, Regenjacke mit hoher Sichtbarkeit (XL)Winddichte, wasserdichte Jacke mit sehr guter Sichtbarkeit für die Sicherheit. 100 % Polyester. Diese Jacke bietet eine hohe Sichtbarkeit und ist ideal für Fussballplatzpersonal, Veranstaltungsorganisatoren, Parkwächter, Brandschutzhelfer und paramedizinisches Personal. Das Aussenmaterial besteht aus Polyester-Oxford mit PU-Beschichtung und gesteppter Polsterung. Sie verfügt über eine Tasche für Mobiltelefon und Walkie-Talkie, zwei Fronttaschen und eine Sicherheitstasche im Inneren. Erfüllt die Anforderungen der EN ISO 20471:2013 Kategorie 1 und EN 343: Klasse 3.1 für Wetterschutz.60,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Versicherung deckt den Schaden an der Wohnungstür durch einen Unfall?
In der Regel deckt die Haftpflichtversicherung des Verursachers den Schaden an der Wohnungstür, wenn dieser durch einen Unfall verursacht wurde. Falls der Verursacher keine Haftpflichtversicherung hat, könnte auch die eigene Hausratversicherung den Schaden übernehmen, sofern dieser in den Versicherungsbedingungen abgedeckt ist. Es ist jedoch ratsam, den konkreten Fall mit der jeweiligen Versicherung zu besprechen, um sicherzustellen, dass der Schaden abgedeckt ist. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
-
Wer zahlt Gutachten bei unverschuldetem Unfall?
Wer zahlt Gutachten bei unverschuldetem Unfall? In der Regel übernimmt die Versicherung des Unfallverursachers die Kosten für das Gutachten, da sie für den entstandenen Schaden haftet. Das Gutachten dient dazu, den Schaden am Fahrzeug zu dokumentieren und die Höhe des Schadens zu ermitteln. Es ist wichtig, dass das Gutachten von einem neutralen und unabhhängigen Sachverständigen erstellt wird, um eine objektive Bewertung zu gewährleisten. In einigen Fällen kann es jedoch vorkommen, dass die Versicherung des Unfallgeschädigten die Kosten für das Gutachten vorstreckt und diese später vom Verursacher zurückfordert. **
Welcher Versicherung Unfall melden?
Wenn Sie einen Unfall hatten, sollten Sie dies in erster Linie Ihrer Kfz-Versicherung melden, wenn es sich um einen Autounfall handelt. Falls es sich um einen Arbeitsunfall handelt, müssen Sie dies Ihrem Arbeitgeber und der Berufsgenossenschaft melden. Bei einem Unfall in der Freizeit können Sie sich an Ihre private Unfallversicherung wenden. Es ist wichtig, den Unfall so schnell wie möglich zu melden, um sicherzustellen, dass Sie alle notwendigen Leistungen erhalten. Zögern Sie nicht, Ihren Versicherungsvertreter um Hilfe bei der Meldung des Unfalls zu bitten. **
Wie schnell zahlt Versicherung nach Gutachten?
Die Geschwindigkeit, mit der eine Versicherung nach einem Gutachten zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss das Gutachten vollständig und korrekt sein, damit die Versicherung die Schadenshöhe genau einschätzen kann. Anschließend muss der Versicherungsanspruch geprüft und genehmigt werden, was je nach Versicherungsgesellschaft unterschiedlich lange dauern kann. In der Regel sollte die Versicherung jedoch innerhalb weniger Wochen nach Vorlage des Gutachtens eine Zahlung leisten. Falls es zu Verzögerungen kommt, ist es ratsam, direkt mit der Versicherung Kontakt aufzunehmen und nach dem Status der Zahlung zu fragen. Letztendlich ist es wichtig, geduldig zu bleiben und den Prozess aktiv zu verfolgen, um sicherzustellen, dass die Zahlung zeitnah erfolgt. **
Top-Angebote
Produkte zum Begriff Sichtbarkeit:
-
Blakläder, Regenjacke mit hoher Sichtbarkeit (M)Softshell-Jacke für den Winter mit Mesh-Futter, hergestellt aus einem Material, das sie extrem weich, flexibel und bequem macht. Die Jacke ist in zwei Farben erhältlich und bietet optimale Sichtbarkeit und Sicherheit, wenn es am meisten nötig ist. Diese Hochsichtbarkeitjacke vereint das leichte Gewicht, die Elastizität und die Langlebigkeit eines guten Arbeitskleidungsstücks. Das Material ist wasserdicht, winddicht und sehr atmungsaktiv. Eine Leiste über dem Reissverschluss verstärkt die Winddichtigkeit, und die Jacke hat eine abnehmbare Kapuze. Auch in Damenmodell erhältlich. Stoff: 92% Polyester, 8% Elasthan, 3-lagiges Softshell, dehnbar, wasserdicht 10000 mm, winddicht, Atmungsaktivität 4000 g/m2/24H, 255 g/m2. Innenausstattung: Airmesh-Futter. Vorteile: Dunkle Farbe in stark verschmutzungsanfälligen Bereichen, 2-Wege-Stretch, atmungsaktives Material, wind- und wasserdicht, ohne wasserdichte Nähte. Details: Schultern mit kontrastierender Farbe, hoher Kragen, abnehmbare Kapuze, D-Ring, innere Reissverschlussöffnung für Transfermöglichkeiten, geeignete Fläche für Markierungen. Vorderer Verschluss: Robuster Einweg-Kunststoffreissverschluss, Schutzleiste mit Klettverschluss. Taschen: Brusttasche mit Reissverschluss und D-Ring, Vordertaschen mit Reissverschluss, Napoleon-Tasche im Inneren der Schutzleiste vorne. Fertigstellung: Verlängerung im unteren Rückenbereich, Unterseite verstellbar mit Kordelzügen, Manschetten verstellbar mit Klettverschluss. Sichtbarkeit: Reflektierende Details, gestreifte reflektierende Bänder 50 mm, reflektierende Details am Körper und an den Ärmeln.213,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yoko, Regenjacke mit hoher Sichtbarkeit (S)Winddichte, wasserdichte Jacke mit sehr guter Sichtbarkeit für Sicherheit. Verfügt über eine Tasche für ein Mobiltelefon und ein Walkie-Talkie. Hergestellt aus 100% Polyester, hat diese Jacke kontrastierende Farben, die die Sichtbarkeit erhöhen. Sie ist ideal für Mitarbeiter auf dem Fussballfeld, Veranstaltungsorganisatoren, Parkranger, Brandschutzpersonal und Sanitäter. Das Aussenmaterial ist Polyester-Oxford mit PU-Beschichtung und wattierter Fütterung. Sie umfasst zwei Fronttaschen und eine Sicherheitstasche innen. Diese Jacke erfüllt die Anforderungen der EN ISO 20471:2013 Kategorie 1 und EN 343: Klasse 3.1 für Wetterschutz.60,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yoko, Regenjacke mit hoher Sichtbarkeit (M)Winddichte, wasserdichte Jacke. Sehr gute Sichtbarkeit für die Sicherheit. Tasche für Mobiltelefon und Walkie-Talkie. 100% Polyester. Wasserdichte, winddichte Jacke mit Kontrastfarben, die eine hohe Sichtbarkeit für die Sicherheit bietet. Ideal für Fussballplatzpersonal, Veranstaltungsorganisatoren, Parkwächter, Brandschutzhelfer und paramedizinisches Personal. Aussenmaterial aus Polyester-Oxford mit PU-Beschichtung und gesteppter Polsterung. Zwei Fronttaschen und eine Sicherheitstasche im Inneren. Erfüllt die Anforderungen der EN ISO 20471:2013 Kategorie 1 und EN 343: Klasse 3.1 für Wetterschutz.60,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie melde ich einen Unfall ohne Schaden der Versicherung?
Um einen Unfall ohne Schaden der Versicherung zu melden, sollten Sie zuerst prüfen, ob es sich um einen meldepflichtigen Vorfall handelt. Wenn ja, können Sie die Versicherung telefonisch oder schriftlich informieren und alle relevanten Informationen wie Datum, Ort und Beteiligte angeben. Es ist wichtig, den Vorfall so detailliert wie möglich zu beschreiben, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wer zahlt vorerst die Reparatur bei einem Unfall ohne Versicherung?
Bei einem Unfall ohne Versicherung muss in der Regel der Verursacher des Unfalls für die Reparaturkosten aufkommen. Wenn der Verursacher zahlungsunfähig ist, kann es schwierig sein, die Kosten einzutreiben. In einigen Ländern gibt es jedoch spezielle Fonds oder Versicherungen, die in solchen Fällen einspringen können. **
-
Welche Versicherung deckt den Schaden an der Wohnungstür durch einen Unfall?
In der Regel deckt die Haftpflichtversicherung des Verursachers den Schaden an der Wohnungstür, wenn dieser durch einen Unfall verursacht wurde. Falls der Verursacher keine Haftpflichtversicherung hat, könnte auch die eigene Hausratversicherung den Schaden übernehmen, sofern dieser in den Versicherungsbedingungen abgedeckt ist. Es ist jedoch ratsam, den konkreten Fall mit der jeweiligen Versicherung zu besprechen, um sicherzustellen, dass der Schaden abgedeckt ist. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
Ähnliche Suchbegriffe für Sichtbarkeit
-
Yoko, Regenjacke mit hoher Sichtbarkeit (L)Winddichte, wasserdichte Jacke mit Kontrastfarben, die eine hohe Sichtbarkeit für die Sicherheit bietet. Ideal für Fussballplatzpersonal, Veranstaltungsorganisatoren, Parkwächter, Brandschutzhelfer und paramedizinisches Personal. Aussenmaterial aus Polyester-Oxford mit PU-Beschichtung und gesteppter Polsterung. Tasche für Mobiltelefon und Walkie-Talkie. Zwei Fronttaschen und eine Sicherheitstasche im Inneren. Erfüllt die Anforderungen der EN ISO 20471:2013 Kategorie 1 und EN 343: Klasse 3.1 für Wetterschutz.62,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Yoko, Regenjacke mit hoher Sichtbarkeit (XL)Winddichte, wasserdichte Jacke mit sehr guter Sichtbarkeit für die Sicherheit. 100 % Polyester. Diese Jacke bietet eine hohe Sichtbarkeit und ist ideal für Fussballplatzpersonal, Veranstaltungsorganisatoren, Parkwächter, Brandschutzhelfer und paramedizinisches Personal. Das Aussenmaterial besteht aus Polyester-Oxford mit PU-Beschichtung und gesteppter Polsterung. Sie verfügt über eine Tasche für Mobiltelefon und Walkie-Talkie, zwei Fronttaschen und eine Sicherheitstasche im Inneren. Erfüllt die Anforderungen der EN ISO 20471:2013 Kategorie 1 und EN 343: Klasse 3.1 für Wetterschutz.60,96 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Damschen, Karl: Karosserie Reparatur & LackierungKarosserie Reparatur & Lackierung , Die Reparatur von Karosserie und die Instandhaltung von Fahrzeugen sind wirtschaftlich wichtige Bereiche in der Werkstatt. Eine umfassende Aus- und Weiterbildung ist dabei unverzichtbar, um das betriebswirtschaftliche Potenzial ausschöpfen zu können. In der vollständig überarbeiteten 7. Auflage des Standardwerks "Karosserie Reparatur & Lackierung inkl. Unfallschaden-Abwicklung" wird ausführlich beschrieben, wie beschädigte Fahrzeuge fachgerecht wieder instandgesetzt werden können. Es behandelt alle Schritte einer Autoreparatur bei einem Unfall, beginnend bei den Grundlagen der Karosserie-Reparatur, gefolgt von der Werkstoffkunde, der Kalkulation von Unfallschäden, der Arbeitsplatzgestaltung und dem Werkzeugeinsatz. Zahlreiche praktische Beispiele veranschaulichen dabei die logischen Prozessabläufe. Mit einer neuen Strukturierung des Inhalts in die vier übergeordneten Buchteile I Karosserietechnik II Unfallschaden-Instandsetzungspraxis III Spezial-Reparaturmethoden IV Markt und Betriebsorganisation eignet sich das Buch nun inhaltlich gleichermaßen als Lehrbuch und Nachschlagewerk. NEU: In der 7. Auflage wird es um eine interaktive Aufgabensammlung ergänzt, die über den kostenlosen Onlineservice InfoClick heruntergeladen werden kann. Das Ziel dieses interaktiven PDF-Dokuments ist es, eine aktive und praktische Auseinandersetzung mit dem Lehrstoff zu ermöglichen. Durch das Eintragen eigener Lösungen und die sofortige Überprüfung der Richtigkeit werden Lerneffekt und Verständnis gesteigert. , Poliermaschine > Autopflege & Aufbereitung , Auflage: 7., überarbeitete Auflage, Erscheinungsjahr: 20231215, Produktform: Leinen, Autoren: Damschen, Karl~Holetzke, Edmund, Auflage: 24007, Auflage/Ausgabe: 7., überarbeitete Auflage, Seitenzahl/Blattzahl: 930, Abbildungen: zahlreiche, Keyword: ADAS-Kalibrierung; Abschnittsreparatur; Aerosoldosen; Aluminium; Aluminium-Karosseriebleche; Atemschutzmaßnahmen; Aufspulvorrichtung; Ausbeularbeiten; Ausbeultechniken; Ausbeulwerkzeug; Autoscheibe; Autowaschanlage; Basisfarbe; Beilackieren; Beispritzen; Bionik; Blechteile; CFK; Cabrio-Limousine; Cabriolet; Coupé; Crashmanagement; Decklack; Decklackierung; Deckvermögen; Deformationsverhalten; Draht-Zieh-Methode; Druckgießverfahren; Druckluftanlage; EDV-Schadenkalkulation; Elektronische Karosserievermessung; Erlkönige; Fahrwerksdiagnose; Fahrzeug-Schiebedach; Fahrzeugbestand; Fahrzeugkarosserie; Farbton-Überprüfung; Felgenaufbereitung; Fügegeräte; Fügesymbole; Fügetechniken, Fachschema: Instandhaltung - Instandsetzung~Karosserie - Karosseriebau~Auto / Kraftfahrzeugtechnik~Fahrzeug / Kraftfahrzeug~KFZ~Kraftfahrzeug - Kraftfahrzeugtechnik~Kraftwagen~Reparatur~Technik~Technologie, Fachkategorie: Technisches Handwerk~Technologie, allgemein, Warengruppe: HC/Maschinenbau/Fertigungstechnik, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 244, Breite: 175, Höhe: 45, Gewicht: 2056, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,99,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gerster, Andrea: Bleibender SchadenBleibender Schaden , Verlust und Neuanfang - der neue Roman von Andrea Gerster Anda sitzt auf dem Boden, neben ihr liegt Luk, den sie bei ihrer Heimkehr bewusstlos vorgefunden hat. Vermutlich ein Schlaganfall. Doch statt Hilfe zu holen, tut Anda - nichts. Sie ist wie gelähmt. Die Ergotherapeutin und Mutter von erwachsenen Zwillingen hat über viele Jahre langsam den Boden unter ihren Füssen verloren, und auch die Ehe mit Luk steckt in einer Dauerkrise. Als könnte Luks Zusammenbruch eine letzte Chance sein, versucht Anda mit aller Kraft, sich aus einem Leben zu befreien, dem sie nicht gewachsen ist - und das sie so nie wollte. Andrea Gerster balanciert in Bleibender Schaden auf gekonnte Weise zwischen Realität und Vorstellungen und lässt die Metamorphose einer Frau miterleben, die sich ihren Dämonen stellen und nochmals neu anfangen muss. Die Autorin nimmt uns auf eine innere Reise mit, die nach dem Verhältnis von Selbstbestimmung und Verantwortung fragt und sich dabei so spannend wie ein Krimi liest. 'Gerster führt ihre Leser genussvoll in die Irre und spielt mit ihren Erwartungen. Und wenn man glaubt, den Aufbau durchschaut zu haben, folgt wieder eine andere Wendung.' Andrea Lüthi, NZZ, zu Andrea Gersters Roman Verlangen nach mehr. , Elektromotorenteile > Elektromotoren & -teile , Erscheinungsjahr: 202503, Autoren: Gerster, Andrea, Seitenzahl/Blattzahl: 152, Keyword: Frau; Neuanfang; Realitätsverlust; Selbstsuche; Toxische Beziehung, Fachschema: Schweizer Belletristik / Roman, Erzählung, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 127, Höhe: 21, Gewicht: 272, Produktform: Gebunden, Genre: Belletristik,24,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
-
Wer zahlt Gutachten bei unverschuldetem Unfall?
Wer zahlt Gutachten bei unverschuldetem Unfall? In der Regel übernimmt die Versicherung des Unfallverursachers die Kosten für das Gutachten, da sie für den entstandenen Schaden haftet. Das Gutachten dient dazu, den Schaden am Fahrzeug zu dokumentieren und die Höhe des Schadens zu ermitteln. Es ist wichtig, dass das Gutachten von einem neutralen und unabhhängigen Sachverständigen erstellt wird, um eine objektive Bewertung zu gewährleisten. In einigen Fällen kann es jedoch vorkommen, dass die Versicherung des Unfallgeschädigten die Kosten für das Gutachten vorstreckt und diese später vom Verursacher zurückfordert. **
-
Welcher Versicherung Unfall melden?
Wenn Sie einen Unfall hatten, sollten Sie dies in erster Linie Ihrer Kfz-Versicherung melden, wenn es sich um einen Autounfall handelt. Falls es sich um einen Arbeitsunfall handelt, müssen Sie dies Ihrem Arbeitgeber und der Berufsgenossenschaft melden. Bei einem Unfall in der Freizeit können Sie sich an Ihre private Unfallversicherung wenden. Es ist wichtig, den Unfall so schnell wie möglich zu melden, um sicherzustellen, dass Sie alle notwendigen Leistungen erhalten. Zögern Sie nicht, Ihren Versicherungsvertreter um Hilfe bei der Meldung des Unfalls zu bitten. **
-
Wie schnell zahlt Versicherung nach Gutachten?
Die Geschwindigkeit, mit der eine Versicherung nach einem Gutachten zahlt, hängt von verschiedenen Faktoren ab. Zunächst einmal muss das Gutachten vollständig und korrekt sein, damit die Versicherung die Schadenshöhe genau einschätzen kann. Anschließend muss der Versicherungsanspruch geprüft und genehmigt werden, was je nach Versicherungsgesellschaft unterschiedlich lange dauern kann. In der Regel sollte die Versicherung jedoch innerhalb weniger Wochen nach Vorlage des Gutachtens eine Zahlung leisten. Falls es zu Verzögerungen kommt, ist es ratsam, direkt mit der Versicherung Kontakt aufzunehmen und nach dem Status der Zahlung zu fragen. Letztendlich ist es wichtig, geduldig zu bleiben und den Prozess aktiv zu verfolgen, um sicherzustellen, dass die Zahlung zeitnah erfolgt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.