Domain felgenschaden.de kaufen?
Wir ziehen mit dem Projekt
felgenschaden.de um.
Sind Sie am Kauf der Domain
felgenschaden.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain felgenschaden.de kaufen?
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
Wie melde ich einen Unfall ohne Schaden der Versicherung?
Um einen Unfall ohne Schaden der Versicherung zu melden, sollten Sie zuerst prüfen, ob es sich um einen meldepflichtigen Vorfall handelt. Wenn ja, können Sie die Versicherung telefonisch oder schriftlich informieren und alle relevanten Informationen wie Datum, Ort und Beteiligte angeben. Es ist wichtig, den Vorfall so detailliert wie möglich zu beschreiben, um eine reibungslose Abwicklung zu gewährleisten. **
Ähnliche Suchbegriffe für Regulierung
Top-Angebote
Produkte zum Begriff Regulierung:
-
Wer zahlt vorerst die Reparatur bei einem Unfall ohne Versicherung?
Bei einem Unfall ohne Versicherung muss in der Regel der Verursacher des Unfalls für die Reparaturkosten aufkommen. Wenn der Verursacher zahlungsunfähig ist, kann es schwierig sein, die Kosten einzutreiben. In einigen Ländern gibt es jedoch spezielle Fonds oder Versicherungen, die in solchen Fällen einspringen können. **
-
Welche Versicherung deckt den Schaden an der Wohnungstür durch einen Unfall?
In der Regel deckt die Haftpflichtversicherung des Verursachers den Schaden an der Wohnungstür, wenn dieser durch einen Unfall verursacht wurde. Falls der Verursacher keine Haftpflichtversicherung hat, könnte auch die eigene Hausratversicherung den Schaden übernehmen, sofern dieser in den Versicherungsbedingungen abgedeckt ist. Es ist jedoch ratsam, den konkreten Fall mit der jeweiligen Versicherung zu besprechen, um sicherzustellen, dass der Schaden abgedeckt ist. **
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
Wer zahlt Gutachten bei unverschuldetem Unfall?
Wer zahlt Gutachten bei unverschuldetem Unfall? In der Regel übernimmt die Versicherung des Unfallverursachers die Kosten für das Gutachten, da sie für den entstandenen Schaden haftet. Das Gutachten dient dazu, den Schaden am Fahrzeug zu dokumentieren und die Höhe des Schadens zu ermitteln. Es ist wichtig, dass das Gutachten von einem neutralen und unabhhängigen Sachverständigen erstellt wird, um eine objektive Bewertung zu gewährleisten. In einigen Fällen kann es jedoch vorkommen, dass die Versicherung des Unfallgeschädigten die Kosten für das Gutachten vorstreckt und diese später vom Verursacher zurückfordert. **
Welcher Versicherung Unfall melden?
Wenn Sie einen Unfall hatten, sollten Sie dies in erster Linie Ihrer Kfz-Versicherung melden, wenn es sich um einen Autounfall handelt. Falls es sich um einen Arbeitsunfall handelt, müssen Sie dies Ihrem Arbeitgeber und der Berufsgenossenschaft melden. Bei einem Unfall in der Freizeit können Sie sich an Ihre private Unfallversicherung wenden. Es ist wichtig, den Unfall so schnell wie möglich zu melden, um sicherzustellen, dass Sie alle notwendigen Leistungen erhalten. Zögern Sie nicht, Ihren Versicherungsvertreter um Hilfe bei der Meldung des Unfalls zu bitten. **
Top-Angebote
Produkte zum Begriff Regulierung:
-
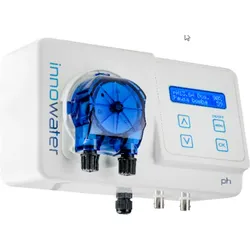
INNOWATER pH basic pH-RegulierungINNOWATER pH basic automatische Dosieranlage zur pH-Regulierung Das pH-basic Mess- und Regelgerät von INNOWATER misst und regelt den pH-Wert Ihres Schwimmbeckens.Die Messung erfolgt über eine Sonde in der Saugleitung Ihres Pools. Die pH-basic dosiert die zum Erzielen des pH-Soll-Wertes notwendige Menge an Dosiermittel über ein Impfventil in der Druckleitung zu Ihrem Pool automatisch. Vorteile: Der Kopf der peristaltischen Pumpe lässt sich leicht demontieren und austauschen Messskala pH-Wert: 0 bis 14 pH Gehäuse mit Schutzart IP 65 Stand-by: Visualisierung der Alarmmeldungen aufgrund mangelnder Wasserzirkulation in der Elektrode und dem System pH-Elektrode. Messbereich: von 0 bis 14 (pH) Inklusive: peristaltische Dosierungspumpe (1,5 bar 1,5 l/h) zur Dosierung und Regelung des pH-Werts Inklusive: Einspritzdüse, Fußfilter, Füllstandschwimmer, Kalibrierlösungen pH4 und pH7 Im Lieferumfang enthalten: Injektor Saugfilter Level-Kit Pufferlösung pH4 und pH7 Anschluss- und Installationskit Abmessungen: 218 x 125 x 95 mm Versorgung: 100-220 VAC ± 10% Verbrauch: 5 W Kalibrierung: manuell Temperatur: 5 bis 60 oC Druck: 1,5 bar Durchfluss: 1,5 Liter/Stunde553,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
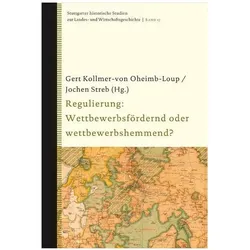
Regulierung: Wettbewerbsfördernd oder wettbewerbshemmend?, FachbücherDer europäische Integrationsprozess sowie die globale Finanz- und Wirtschaftskrise haben die Debatte um die optimale Regulierung von Wirtschaftssektoren auch in Deutschland neu entfacht. Regulierung steht für Gesetze, Verordnungen und Bestimmungen, mit denen der Staat steuernd in Wirtschaftsprozesse eingreift. An Beispielen wie der Energiewirtschaft, des Finanzdienstleistungssektors, des Handwerks und anhand von Staatsmonopolen wird interdisziplinär untersucht, ob sich Regulierung wettbewerbsfördernd oder -hemmend auswirkt.46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Regulierung bei Versicherung?
Was bedeutet Regulierung bei Versicherung? Regulierung bei Versicherungen bezieht sich auf den Prozess, bei dem ein Versicherungsunternehmen den Anspruch eines Versicherungsnehmers prüft und entscheidet, ob dieser Anspruch gedeckt ist. Dies umfasst die Überprüfung der Versicherungspolice, die Bewertung des Schadens und die Festlegung, wie viel Entschädigung gezahlt wird. Die Regulierung soll sicherstellen, dass Versicherungsnehmer fair behandelt werden und die Leistungen erhalten, die ihnen zustehen. Ein effizienter Regulierungsprozess ist entscheidend, um das Vertrauen der Kunden in die Versicherungsbranche zu stärken. **
-
Wie melde ich einen Unfall ohne Schaden der Versicherung?
Um einen Unfall ohne Schaden der Versicherung zu melden, sollten Sie zuerst prüfen, ob es sich um einen meldepflichtigen Vorfall handelt. Wenn ja, können Sie die Versicherung telefonisch oder schriftlich informieren und alle relevanten Informationen wie Datum, Ort und Beteiligte angeben. Es ist wichtig, den Vorfall so detailliert wie möglich zu beschreiben, um eine reibungslose Abwicklung zu gewährleisten. **
-
Wer zahlt vorerst die Reparatur bei einem Unfall ohne Versicherung?
Bei einem Unfall ohne Versicherung muss in der Regel der Verursacher des Unfalls für die Reparaturkosten aufkommen. Wenn der Verursacher zahlungsunfähig ist, kann es schwierig sein, die Kosten einzutreiben. In einigen Ländern gibt es jedoch spezielle Fonds oder Versicherungen, die in solchen Fällen einspringen können. **
-
Welche Versicherung deckt den Schaden an der Wohnungstür durch einen Unfall?
In der Regel deckt die Haftpflichtversicherung des Verursachers den Schaden an der Wohnungstür, wenn dieser durch einen Unfall verursacht wurde. Falls der Verursacher keine Haftpflichtversicherung hat, könnte auch die eigene Hausratversicherung den Schaden übernehmen, sofern dieser in den Versicherungsbedingungen abgedeckt ist. Es ist jedoch ratsam, den konkreten Fall mit der jeweiligen Versicherung zu besprechen, um sicherzustellen, dass der Schaden abgedeckt ist. **
Ähnliche Suchbegriffe für Regulierung
-
Regulierung des Irregulären, Fachbücher von Andrea KretschmannZwischen 2006 und 2009 wurde die sogenannte 24-Stunden-Pflege - Pflege und Betreuung für ältere Menschen in Privathaushalten rund um die Uhr - in Österreich rechtlich reguliert. Damit wurde den in diesem Feld Beschäftigten und Beschäftigenden erstmals die Möglichkeit eröffnet, ein Arbeitsverhältnis auf Angestellten- oder Selbständigenbasis zu unterhalten. Der in Österreich seit den 1990er Jahren bestehende irreguläre Markt für Carework, auf dem vorwiegend Migrantinnen slowakischer Herkunft und Angehörige von pflegebedürftigen in Arbeitgeber-Arbeitnehmer-Beziehungen agieren, sollte auf diese Weise regularisiert werden - ein politisches Anliegen, das sich als relativ erfolgreich erwies. Das Buch untersucht aus rechtssoziologischer Perspektive, wie die betreffenden Akteure die Regulierung der 24-Stunden-Pflege in ihrem Alltag umsetzen. Die Arbeit bedient sich hierfür Pierre Bourdieus fragmentarischer Rechtssoziologie und entwickelt diese mit Hilfe neuerer praxistheoretischer Strömungen entscheidend weiter. In enger Verzahnung von Theorie und Empirie werden auf dieser Grundlage zum einen die Beschaffenheit rechtskonformer Handlungsorientierungen, zum anderen die Möglichkeiten und Grenzen regulativen Rechts in ethnisierten, vergeschlechtlichten, gering formalisierten und gering bezahlten Beschäftigungen im Privathaushalt untersucht. Das Buch richtet sich an Rechtssoziologinnen und Rechtssoziologen, die an Prozessen der Rechtskonformität interessiert sind, an Kulturtheoretikerinnen und Kulturtheoretiker, die sich mit Rechtspraxen im Alltag beschäftigen wollen und nicht zuletzt an Wissenschaftlerinnen und Wissenschaftlern aus der Migrations- oder Wohlfahrtsstaatenforschung, der Arbeitssoziologie, den Gender Studies oder den Pflegewissenschaften.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann Versicherung Gutachten ablehnen?
Ja, eine Versicherung kann ein Gutachten ablehnen, wenn sie der Meinung ist, dass es nicht korrekt oder unvollständig ist. In diesem Fall kann die Versicherung verlangen, dass ein neues Gutachten erstellt wird. Es ist wichtig, dass das Gutachten alle relevanten Informationen und Beweise enthält, um die Ansprüche des Versicherungsnehmers zu unterstützen. Wenn die Versicherung das Gutachten ablehnt, sollte der Versicherungsnehmer sich an einen Anwalt wenden, um seine Rechte zu schützen und gegebenenfalls rechtliche Schritte einzuleiten. Letztendlich liegt es an den Gerichten, zu entscheiden, ob das Gutachten akzeptabel ist oder nicht. **
-
Wann zahlt Versicherung nach Gutachten?
Die Versicherung zahlt in der Regel nach einem Gutachten, wenn die Schadenshöhe und -ursache eindeutig festgestellt wurden. Das Gutachten dient als Grundlage für die Schadensregulierung und die Berechnung der Entschädigungssumme. Sobald alle relevanten Informationen vorliegen und geprüft wurden, kann die Versicherung die Zahlung veranlassen. Es ist wichtig, dass das Gutachten von einem unabhängigen und qualifizierten Gutachter erstellt wurde, um eine reibungslose Abwicklung zu gewährleisten. In manchen Fällen kann es jedoch zu Verzögerungen kommen, wenn die Versicherung weitere Informationen oder Nachweise benötigt. **
-
Wer zahlt Gutachten bei unverschuldetem Unfall?
Wer zahlt Gutachten bei unverschuldetem Unfall? In der Regel übernimmt die Versicherung des Unfallverursachers die Kosten für das Gutachten, da sie für den entstandenen Schaden haftet. Das Gutachten dient dazu, den Schaden am Fahrzeug zu dokumentieren und die Höhe des Schadens zu ermitteln. Es ist wichtig, dass das Gutachten von einem neutralen und unabhhängigen Sachverständigen erstellt wird, um eine objektive Bewertung zu gewährleisten. In einigen Fällen kann es jedoch vorkommen, dass die Versicherung des Unfallgeschädigten die Kosten für das Gutachten vorstreckt und diese später vom Verursacher zurückfordert. **
-
Welcher Versicherung Unfall melden?
Wenn Sie einen Unfall hatten, sollten Sie dies in erster Linie Ihrer Kfz-Versicherung melden, wenn es sich um einen Autounfall handelt. Falls es sich um einen Arbeitsunfall handelt, müssen Sie dies Ihrem Arbeitgeber und der Berufsgenossenschaft melden. Bei einem Unfall in der Freizeit können Sie sich an Ihre private Unfallversicherung wenden. Es ist wichtig, den Unfall so schnell wie möglich zu melden, um sicherzustellen, dass Sie alle notwendigen Leistungen erhalten. Zögern Sie nicht, Ihren Versicherungsvertreter um Hilfe bei der Meldung des Unfalls zu bitten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.